▼メガバンク3行が超富裕層争奪戦!
今後、超富裕層の預金集めのために「必死」で営業してくるんでしょうね。
なお個人的な感覚ですが、「お金持ち」ほど何故か?定期預金でも国債でもなく、金利のつかない「普通預金」に大金を預けている。スグに他の銀行に換える為のようです(笑)
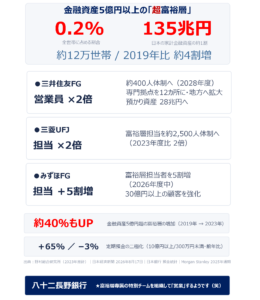
三井住友は富裕層向営業を「約400人」へ倍増。みずほ「5割増」、三菱UFJは「約2,500人体制」に・・・とはいえ、今まで見向きもしなかった「預金」を必死で集める時代がくるとは、信じられないことです!あの手、この手、その手を使ってきます。お金持ちほど鵜呑みにせず気を引き締めて慎重に!
日本経済新聞 2026年8月17日 朝刊1面
▼メガバンク「超富裕層」争奪
標的は、全世帯のわずか0.2%。だが、そこに日本の富の約1割が眠る。
*・゚・*:.。.*.。.:*・☆*・゚・*:.。.*.。.:*・☆*・゚・*:.。.*.。.:*・☆*・゚・*:.。.
日本経済新聞「メガバンク超富裕層争奪」2026/8/17 一部抜粋
https://www.nikkei.com/article/DGXZQOUB0369C0T00C26A8000000/
R8年8月17日付『日本経済新聞』朝刊1面「メガ銀『超富裕層』を争奪
三井住友は営業担当者2倍」(電子版タイトル「メガバンク『超富裕層』争奪」)一部抜粋
① 超富裕層の世帯数と資産→「純金融資産5億円以上=約12万世帯」は、野村総合研究所の2023年推計の 11.8万世帯。
「135兆円」。全世帯(約5,400万世帯)に対する比率は 11.8万÷5,400万=約0.22% なので「約0.2%」です。
②約4割増(2019年比)→推計で、超富裕層の純金融資産は2019年の約97兆円から2023年の135兆円へ 約39%増。
③「日本全体の約1割」→ 純金融資産合計は約1,600兆円台で、135兆円はそのうち 約8%。次のページのピラミッドの図を参照。
④ 日銀の定期預金データ → 10億円以上の定期預金残高が今年3月時点で前年同月比65%増、300万円未満は3%減は、日経が日銀統計を集計した数字です。
⑤ モルガン・スタンレー → 米国超富裕層ウェルスマネジメント部門の顧客資産が2025年末で7.4兆ドル(約1,200兆円)
*・゚・*:.。.*.。.:*・☆*・゚・*:.。.*.。.:*・☆*・゚・*:.。.*.。.:*・☆*・゚・*:.。.
純金融資産保有額
ピラミッドイラストClaude-AI。データは、2023年最新!
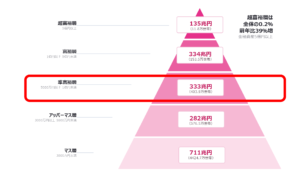
階層別にみた保有資産規模と世帯数 / 野村総合研究所 2023年推計(2026年時点の最新データ)
出所)国税庁「国税庁統計年報書」、総務省「全国家計構造調査(旧全国消費実態調査)」、厚生労働省「人口動態調査」、国立社会保障・人口問題研究所「日本の世帯数の将来推計」、東証「TOPIX」およびNRI「生活者1万人アンケート調査」「富裕層アンケート調査」よりNRI推計
●銀行の預貯金・保険解約金相当・個人年金額・日本株式&外国株の時価額・日本国債・米国債券・外貨・投資信託額・金などの評価額から「住宅ローン等」を差引額が5億円以上ある人は、全体の0.2%の超富裕層。準富裕層の中間層がいない国に未来はない。
三番目じゃダメなんですか?三番目がイイんです。
このままだと竹中◯蔵氏の唱える「ベーシックインカム」(全国民毎月7万円の定額給付)が、現実になりそうだ。
これは嫌だ!バラマキ絶対にダメだ!中間層ガンバ!富める人はさらに富み、それ以外の人は更に貧しく!この政策を企てている人たちの思惑通りになっている感じがする(涙)
基本政策を変えないと!
平均年収470万円で準富裕層とアッパーマス層:金融資産3000万円~1億円未満の真ん中層が富める国の税制を勝手に希望します!ストックとフローのバランスが重要です。
*・゚・*:.。.*.。.:*・☆*・゚・*:.。.*.。.:*・☆*・゚・*:.。.*.。.:*・☆*・゚・*:.。.
財務省予算編成の積算金利は金利3.8%
2026年9月7日時点
混同されやすい3つの「金利」を、見分ける(見極)しかない!
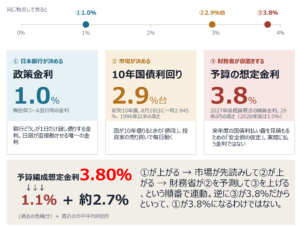
出典:日本銀行(2026年6月16日・7月31日決定)/ロイター 2026年8月21日/時事通信 2026年8月25日
●ロイター通信の記事から推測すると2027年度の財務省は予算編成金利、3.8%を織り込んでいるようだ。
金利のない世界から、かなり金利のある世界に突入だ。
デメリットは、住宅ローンUPして返済負担が重く、さらに中小企業の資金返済が苦しくなる。
良い点は1点。金利があがり貯金の利息。生命保険の運用金利が上がるとバブル時代のような保険も発売されるかも。
また個人的に私は個人向け国債は購入せず。
更に、だれがナント言おうと住宅ローン繰上返済は「必須」です。
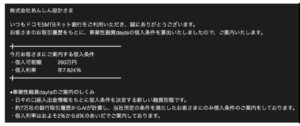
とある銀行が、当社取引履歴をもとに、事業性融資の借入条件を算出していただいたようです。
なんと、借入金利年率7.824%だそうです。この銀行から1万円を借りただけで終了だ。金利だけで廃業だ。かなり金利のある世界(涙)